Le groupe Covéa, maison mère de la MAAF, de MMA et de la GMF, prévoit d’augmenter ses tarifs de 3 à 8 % en 2027, et l’assurance habitation sera plus touchée que l’assurance auto. C’est la sécheresse, qui fissure les maisons, qui pèse le plus lourd dans la facture.
- Thierry Derez, président du conseil d’administration de Covéa, a annoncé la fourchette sur France Inter le samedi 14 novembre.
- Le chiffre peut encore bouger : selon lui, « l’année n’est pas finie ».
- Les dégâts liés à la sécheresse sont évalués à 5 à 6 milliards d’euros pour tout le secteur en 2026.
- Après un an de contrat, un assuré peut changer d’assureur à tout moment, sans frais.
Plan de l'article
Que prévoit exactement Covéa pour 2027 ? #
L’annonce a été faite à la radio et reprise par franceinfo le 14 novembre 2026. Thierry Derez y évoque une hausse comprise entre 3 % et 8 % sur l’ensemble du groupe, qui regroupe trois enseignes très présentes chez les particuliers.
À lire Drone offert à Noël : ce que couvre vraiment l’assurance habitation
Il s’agit d’une fourchette, pas d’une grille tarifaire. Le dirigeant prévient lui-même que le chiffre final dépendra de la fin de l’année. Chaque assuré découvrira sa propre augmentation sur son avis d’échéance, qui varie selon le contrat, le logement et l’historique de sinistres.
Le président de Covéa précise que la hausse frappera davantage l’habitation que l’automobile. Il justifie ce mouvement par l’inflation et par la valeur croissante des biens assurés, le groupe étant selon lui « lié d’une certaine façon au PIB ».
Pourquoi l’assurance habitation est-elle en première ligne ? #
Le premier semestre 2026 a été qualifié de « très mauvais » sur le plan climatique : inondations, intempéries de printemps, grêle en juillet, puis des feux de forêt qui ont détruit un peu plus de 500 constructions, surtout des habitations, rapporte franceinfo.
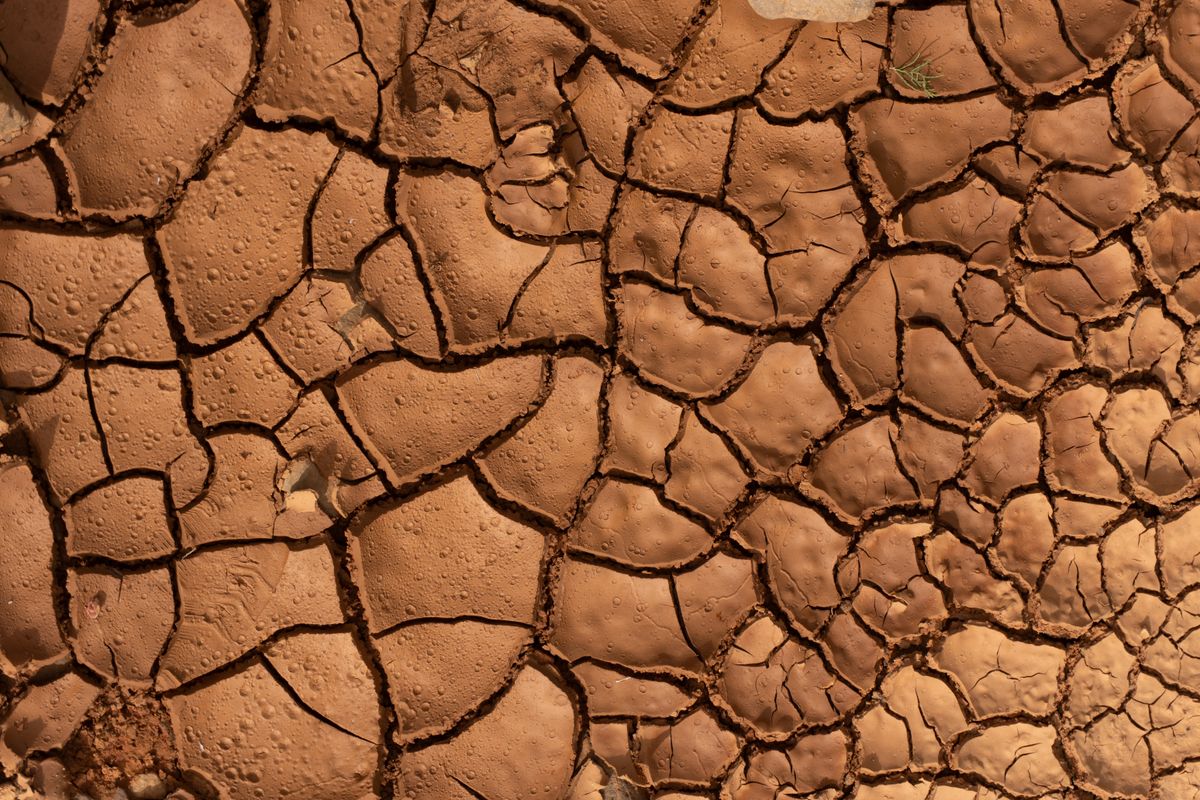
Mais le poste le plus lourd reste la sécheresse. Le retrait des sols argileux fait travailler les fondations et provoque des fissures, parfois très coûteuses à réparer. Les estimations évoquées pour le secteur atteignent 5 à 6 milliards d’euros pour 2026, à comparer aux quelque 20 milliards d’euros de cotisations annuelles perçues en assurance habitation.
À lire Inondations dans le Gard : deux déclarations à faire avant les 22 et 28 novembre
Autrement dit, une seule catégorie de sinistre pèse l’équivalent d’un quart à près d’un tiers des cotisations habitation encaissées dans l’année. C’est ce déséquilibre que les assureurs cherchent à rattraper sur les contrats des prochaines échéances.
Covéa est-il le seul à annoncer des hausses ? #
Non. Dès septembre, France Assureurs, la fédération de la profession, prévenait que les tarifs auto et habitation devraient progresser plus vite que l’inflation en 2027, certaines hausses pouvant aller « jusqu’à 7 % », selon un article de 6Médias avec L’Express publié le 21 septembre 2026.
Le même article cite le cabinet Facts & Figures, qui anticipait une hausse de 5 à 6 % des primes multirisques habitation, et de 3 à 4 % en moyenne pour l’auto. Le cabinet Addactis évoquait jusqu’à 4,5 % pour l’automobile. La fourchette de Covéa s’inscrit donc dans une tendance de fond, pas dans une décision isolée.
Que vérifier quand l’avis d’échéance arrive ? #
Le premier réflexe consiste à comparer la nouvelle prime avec celle de l’an dernier, ligne par ligne. Une hausse peut cacher un changement de franchise, de plafond ou de garantie optionnelle. Il faut aussi vérifier que la valeur déclarée du mobilier et la surface du logement correspondent toujours à la réalité.
Pour une maison individuelle, notamment en zone argileuse, mieux vaut relire les conditions de la garantie catastrophes naturelles et noter les fissures existantes avec photos datées. En cas de sinistre sécheresse, l’indemnisation suppose un arrêté de catastrophe naturelle pour la commune, d’où l’intérêt d’un dossier préparé en amont.
Enfin, demander deux ou trois devis à garanties équivalentes reste le moyen le plus simple de mesurer si l’augmentation proposée est dans la moyenne du marché ou au-dessus.
Peut-on changer d’assureur si la hausse est trop forte ? #
Oui. Selon la fiche officielle de justice.fr, après la première année de contrat, la résiliation est possible à tout moment, sans pénalité. Elle prend effet un mois après réception de la demande par l’assureur, et la part de cotisation correspondant à la période restante est remboursée.
Pour un locataire, l’assurance habitation est obligatoire : il ne doit pas résilier lui-même, au risque de se retrouver sans couverture. C’est le nouvel assureur qui envoie la demande à l’ancien. Le propriétaire occupant, lui, peut adresser directement sa demande à son assureur.
À lire Bûche de ramonage : pourquoi elle ne remplace pas le ramoneur aux yeux de l’assureur
Pendant la première année, la même fiche rappelle que l’assureur doit envoyer un avis d’information au moins 15 jours avant la date limite de résiliation. Si l’avis arrive en retard, l’assuré dispose de 20 jours après son envoi pour résilier.
Questions fréquentes #
La hausse de 3 à 8 % est-elle définitive ?
Non. Thierry Derez a présenté une fourchette pour 2027 et indiqué que le chiffre pouvait encore évoluer d’ici la fin de l’année. Le montant réel figure sur l’avis d’échéance de chaque contrat.
Pourquoi l’habitation augmente-t-elle plus que l’auto ?
Parce que les événements climatiques de 2026 ont surtout frappé les logements, et que la sécheresse, qui fissure les maisons, est le sinistre le plus coûteux de l’année pour les assureurs.
Peut-on quitter son assureur après une hausse de tarif ?
Oui. Après un an de contrat, la résiliation est possible à tout moment, sans frais, avec un effet un mois après réception de la demande. Le locataire passe par son nouvel assureur.
À lire Tempête Austen : une semaine après, comment se faire indemniser par son assurance habitation