Une semaine après le passage de la tempête Austen, le délai habituel de déclaration de sinistre arrive à son terme. Si vous n’avez pas encore prévenu votre assureur habitation, faites-le aujourd’hui, par écrit, avec vos photos et la liste des dégâts.
- Austen a traversé le Nord-Ouest le vendredi 23 octobre, avec 23 départements en vigilance orange vent.
- Les dégâts du vent relèvent en principe de la garantie tempête du contrat habitation, à déclarer dans les 5 jours suivant leur découverte.
- Une déclaration tardive n’est pas forcément perdue : l’assureur doit prouver que le retard lui a causé un préjudice.
- Locataire : le toit et les murs passent par l’assureur du propriétaire, vos meubles par le vôtre.
Plan de l'article
- Quelle garantie joue après le passage d’Austen ?
- Le délai de 5 jours est-il déjà dépassé ?
- Comment prouver que le vent était anormal ?
- Que mettre dans la déclaration ?
- Combien restera à votre charge ?
- Locataire ou propriétaire : qui déclare quoi ?
- Et si l’assureur refuse ou propose trop peu ?
- Questions fréquentes
Quelle garantie joue après le passage d’Austen ? #
La tempête Austen a balayé le nord-ouest du pays le vendredi 23 octobre, et ce jour-là 23 départements étaient placés en vigilance orange vent, rappelle MoneyVox. Pour une maison ou un appartement, c’est la garantie tempête du contrat multirisque habitation qui prend en charge les dégâts dus au vent.
À lire Guide assurance habitation propriétaire : protégez-vous dès maintenant !
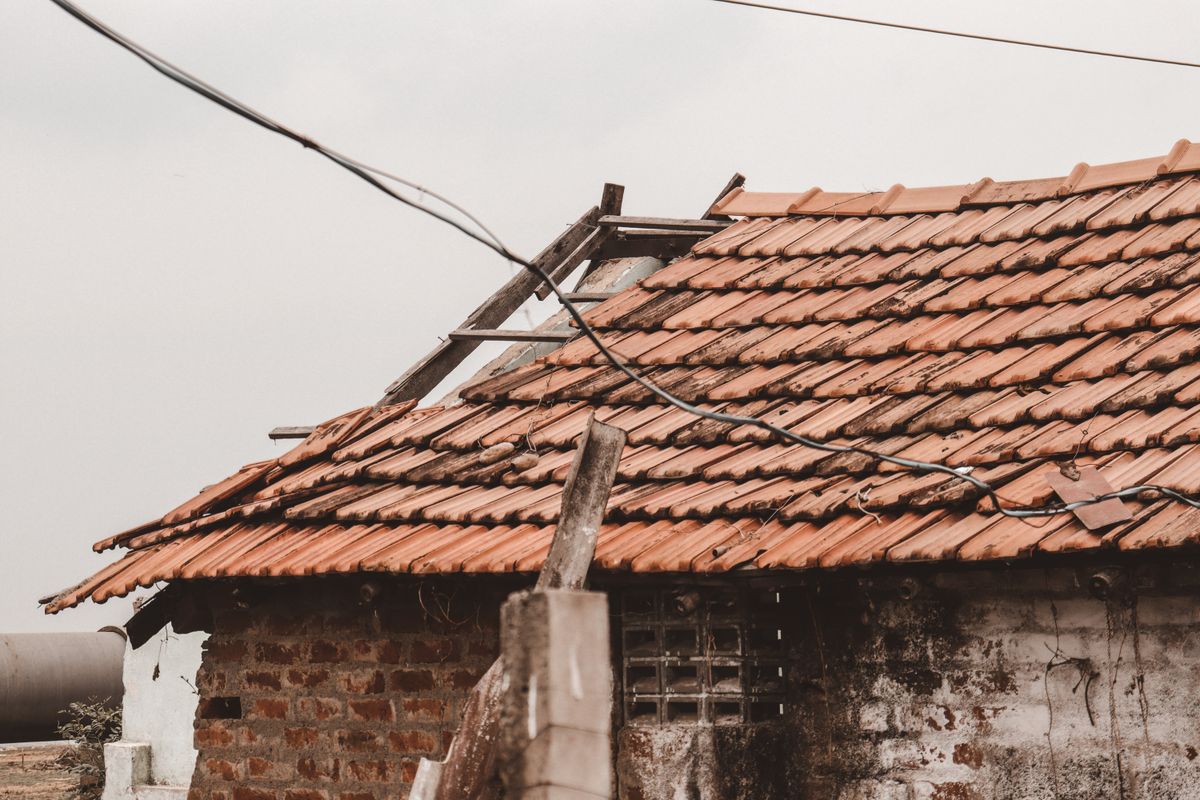
Cette garantie s’applique sans attendre de décision publique. Elle couvre typiquement une toiture arrachée, une chute d’arbre sur la maison ou des meubles abîmés par la pluie entrée après un dommage de toiture.
Le régime des catastrophes naturelles est différent. Selon Meilleurtaux, il ne prend le relais pour le vent qu’au-delà de 145 km/h de vent moyen sur dix minutes ou de 215 km/h en rafales, et seulement si un arrêté est publié pour votre commune.
Le délai de 5 jours est-il déjà dépassé ? #
Le délai de déclaration court à partir du moment où vous découvrez le sinistre, et il est généralement de 5 jours. Pour une tempête passée le 23 octobre, il arrive donc à échéance en fin de semaine, voire plus tôt selon votre contrat. Le contrat peut prévoir un délai plus long, jamais plus court.
Si vous êtes en retard, déclarez quand même. Le Code des assurances encadre la sanction : l’assureur ne peut refuser sa garantie pour déclaration tardive que s’il prouve que ce retard lui a porté préjudice, par exemple parce que les dégâts se sont aggravés faute d’intervention rapide.
À lire Assurance habitation : comment bien protéger son logement efficacement
Si un arrêté de catastrophe naturelle était publié pour votre commune, le délai serait alors de 30 jours après sa publication, comme le détaille la fiche Service Public sur l’indemnisation des catastrophes naturelles.
Comment prouver que le vent était anormal ? #
C’est le point qui bloque le plus de dossiers. Les contrats couvrent le vent d’une intensité anormale, et l’assureur peut demander de le démontrer. Deux preuves sont courantes : une attestation de la station météo la plus proche, ou le constat que d’autres bâtiments de bonne construction ont été endommagés dans un rayon de 5 km.
Dans les faits, quand un épisode touche toute une région et fait l’objet d’une vigilance orange, la preuve est rarement contestée. Gardez tout de même une trace : capture de la vigilance, article de presse local, photos des dégâts chez les voisins si elles existent.
Que mettre dans la déclaration ? #
Envoyez un courrier recommandé, ou utilisez l’espace client si votre assureur y délivre un accusé de réception daté. Indiquez la date et l’adresse, la nature des dégâts et une première estimation. Joignez des photos prises avant tout nettoyage et, si possible, les factures ou preuves d’achat des biens abîmés.
À lire Assurer une copropriété sans syndic : solutions, obligations et démarches
Vous pouvez faire bâcher une toiture ou couper un arbre tombé sans attendre l’expert : ces mesures limitent l’aggravation des dégâts, et c’est votre intérêt. Conservez simplement les factures et photographiez avant d’intervenir.
Pour les objets jetés, gardez-en une trace. Une liste détaillée vaut mieux qu’une estimation globale.
Combien restera à votre charge ? #
L’indemnité dépend de trois paramètres du contrat : la franchise, le plafond de garantie et la vétusté, c’est-à-dire la décote liée à l’âge du bien. D’après MoneyVox, qui cite France Assureurs, la franchise tempête se situe en moyenne entre 150 et 200 euros, et le plus souvent sous 380 euros. Si le régime catastrophe naturelle était reconnu, la franchise légale serait de 380 euros pour une habitation.
Attention aux exclusions classiques : les clôtures, vérandas, abris de jardin ou piscines ne sont pas toujours couverts, ou seulement s’ils ont été déclarés. Une voiture abîmée par une branche relève de l’assurance auto, et une vitre brisée de la garantie bris de glace, si vous l’avez souscrite.
À lire Assurance van chevaux : protégez efficacement vos transports équestres
Locataire ou propriétaire : qui déclare quoi ? #
Le locataire déclare à son propre assureur les dégâts subis par ses biens : meubles, électroménager, vêtements. Pour le bâti, toiture, murs ou volets, il prévient le propriétaire, qui saisit son assureur. Faites-le par écrit dans les deux cas, pour garder une date.
En copropriété, les parties communes passent par le syndic et l’assurance de l’immeuble. Signalez-lui rapidement les dégâts constatés, même si vous pensez qu’un voisin l’a déjà fait.
Et si l’assureur refuse ou propose trop peu ? #
Demandez d’abord le motif par écrit et, si besoin, une contre-expertise. Si le désaccord persiste, saisissez le service réclamations, puis le médiateur de l’assurance. Vous disposez de 2 ans à compter de l’événement pour agir, rappelle Service Public, et ce délai peut être prolongé, notamment par la désignation d’un expert.
Questions fréquentes #
Faut-il attendre un arrêté de catastrophe naturelle pour déclarer ?
Non. Pour les dégâts du vent, la garantie tempête du contrat habitation joue directement. Déclarez sans attendre.
Un arbre du voisin est tombé chez moi : qui paie ?
Déclarez les dégâts à votre propre assureur. Si le vent était anormal, la garantie tempête s’applique en principe, sans qu’il soit nécessaire de prouver une faute du voisin.
Je découvre aujourd’hui une fuite sous la toiture : est-ce trop tard ?
Le délai court à partir de la découverte du dommage, pas du jour de la tempête. Déclarez dès maintenant en précisant la date à laquelle vous avez constaté le problème.